
Nice 加速布局全球系统集成商渠道,应对厂商工程师“入侵”
客户体验与云联络中心厂商 Nice 正加速与全球系统集成商(GSI)的合作,其新任首席合作伙伴官 Dorothy Copeland 表示,公司提供了其他厂商未能提供的灵活性和清晰合作规则。过去一年,Nice 与 GSI 相关的年度合同价值(ACV)增长了 3.6 倍,GSI 占 ACV 比例从 4% 升至 14%。Capgemini 近期与英国某大型机构签下 6.79 亿美元合同,用于实施 Nice CXone 平台。与此同时,Nice 正应对点解决方案厂商派遣前置部署工程师(FDE)进入客户现场、蚕食合作伙伴业务机会的行业趋势。
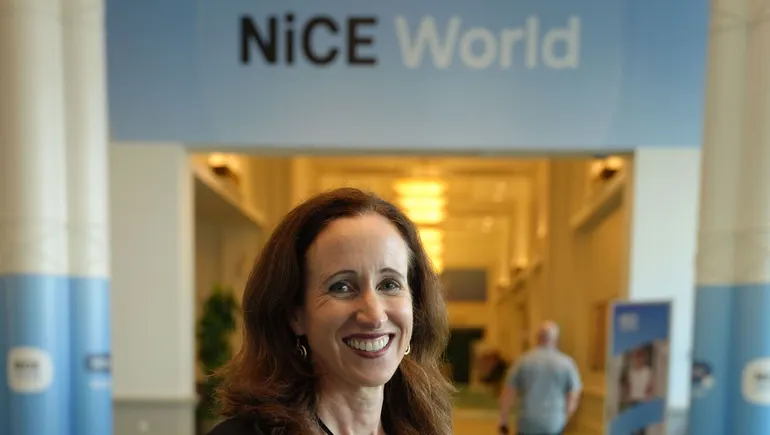
客户体验与云联络中心厂商 Nice 正在加速与全球系统集成商(GSI)的业务合作,其新任首席合作伙伴官 Dorothy Copeland 向 Channel Dive 表示,公司提供了其他厂商未能提供的灵活性和清晰合作规则。
Nice 对 GSI 渠道持乐观态度,并希望业界知晓这一点。过去一年,该厂商与 GSI 相关的年度合同价值(ACV)增长了 3.6 倍,GSI 占 ACV 的比例从上一年的 4% 升至 14%。Capgemini 近期与英国某大型机构签下价值 6.79 亿美元的合同,用于实施 Nice CXone 平台;Accenture 和 Deloitte 则是本周 Nice World 大会的两大主要赞助商。
“过去 12 个月,我们与 GSI 合作取得了大量重要成果,未来还有非常强劲的潜在项目储备,”Copeland 表示。她在四个月前履新首席合作伙伴官一职。
随着公司消化 2025 年对代理式 AI 与对话式 AI 提供商 Cognigy 的收购及其渠道影响,Nice 的合作伙伴项目正在不断演进。
这一举措使 Nice 与那些将 AI 代理集成到既有平台中的点解决方案厂商形成直接竞争。Nice 旨在利用系统集成商(SI)与这些点厂商所派遣的前置部署工程师(FDE)之间的渠道冲突。
Copeland 指出,部分厂商将 FDE 派驻客户办公室,其初始任务是开发产品。一年半后,这些 FDE 开始协助实施产品。这些厂商工程师正在承担通常属于专业服务公司的角色,从而抢走了合作伙伴的业务机会。
“一旦他们介入 GSI 的客户群,业务机会就会被吸走,因为 AI 点解决方案提供商会自行完成所有专业服务工作,”Copeland 说。
Nice 正积极与 GSI 推进联合交付模式,在某些情况下甚至将专业服务分包给合作伙伴。
“与过去相比,我们正在将大量服务工作转移给合作伙伴,目前正在构建我们专业服务团队与合作伙伴之间的联合交付方法论,”Copeland 表示,“很多时候,合作伙伴需要我们的专业服务,因为他们缺乏对我们产品的深入了解;而我们同样需要合作伙伴,因为他们具备与第三方技术集成的专长,以及垂直市场的解决方案能力。”
Cognigy 的收购也为增值经销商(VAR)开辟了新的业务通道。
随着公司招募增值经销商,Nice 的北美渠道正面临结构性转变。历史上,技术服务机构(TSD)和以代理模式销售的技术顾问(TA)是 Nice 的主要渠道,但 SI 和 VAR 预计将扮演更重要的角色。据 Copeland 介绍,Nice 近 90% 的国际业务通过转售或联合销售完成。
“我们的国际市场在与合作伙伴协作方面,比美洲市场要紧密得多,”她表示。
厂商推动生态系统建设
Nice 并非唯一推动合作伙伴对齐的 CX 厂商。Zoom 已对获得认证、能够实施并管理其平台的销售合作伙伴给予更高重视。对于没有专业服务部门的技术顾问(TA)而言,这一转变颇具挑战。同时,经销商也需要被说服的理由。
Rise Technology Advisors 联合创始人 Eric Ludwig 表示,VAR 通常会投资于业务范围超出 CX 领域的原始设备制造商(OEM)。以 Nice 约 29 亿美元的年收入规模来看,该公司及其他类似体量的厂商需要证明自身足够庞大,足以支撑独立的生态系统。
“以 Cisco、Microsoft 和 AWS 为例,它们为 VAR 提供了多种交付和变现服务的选项,而 Nice 这类厂商则更为细分,”Ludwig 说,“VAR 需要在交付层面保持对齐,因为其投资者正在寻求更多服务收入,而非传统的硬件和软件销售。”
由于跨多厂商扩展服务实践难度较大,VAR 可能需要采取更具策略性的方式。
“要实现增长,VAR 需要在人员和流程上进行大量内部投入,设法将 CX 环境中的相邻业务机会延伸至客户 IT 资产的其他领域,”Ludwig 表示。他的公司是 Nice 的技术顾问合作伙伴。
Nice 同时也在积极吸引业务流程外包(BPO)厂商作为合作伙伴。今年 1 月,Nice 的 BPO 销售团队划归 Copeland 管理。这对公司而言是一项重大转变——历史上,Nice 将 BPO(为联络中心提供外包人力)视为客户而非合作伙伴。
“他们一直希望与我们围绕市场拓展开展合作,因为当他们赢得客户时,希望我们参与其中,而他们正与许多大型企业合作,”Copeland 说。
随着渠道版图不断扩张,Nice 也在独立软件开发商(ISV)领域取得进展。该公司于今年 4 月推出了与 Epic 的原生集成。目前,Nice 的 ISV 门户中列有约 180 家合作伙伴,他们在过去 12 个月内累计与该厂商推出了 80 项集成。